
Ratenzahlung vorschlagen: Muster, Aufbau und Risiken
Mit diesem Musterbrief schlagen Sie einem Gläubiger oder Inkassobüro Raten vor. Schicken Sie ihn nur bei einer geprüften Forderung, denn Vorschlag und Rate können die Verjährung neu beginnen lassen.
- Schicken Sie diesen Brief nur, wenn Sie die Forderung geprüft haben und für richtig halten. Sind Sie nicht sicher, ob sie berechtigt oder verjährt ist, schicken Sie ihn nicht, sondern prüfen Sie erst oder lassen Sie prüfen.
- Schon ein Ratenvorschlag und jede gezahlte Rate können als Anerkenntnis gelten, dann beginnt die Verjährung neu. Der Satz „ohne Anerkennung einer Rechtspflicht“ schützt davor nicht sicher.
- Einen Anspruch auf Raten haben Sie in der Regel nicht. Bei einem Mahnbescheid vom Gericht läuft die Frist von zwei Wochen ab Zustellung trotz Ratenvorschlag weiter.
Wann Sie diesen Brief brauchen und wann nicht
Der Brief passt nur, wenn Sie eine Forderung geprüft haben, sie für richtig halten und nicht alles auf einmal zahlen können. Er geht an den Gläubiger, also an den, der Geld von Ihnen verlangt, oder an sein Inkassobüro.
Sind Sie nicht sicher, ob die Forderung berechtigt oder verjährt ist, schicken Sie diesen Brief nicht. Prüfen Sie erst oder lassen Sie prüfen, zum Beispiel bei einer Schuldnerberatung. Der Grund: Wer eine Forderung anerkennt, lässt die Verjährung neu beginnen. Dazu zählt das Gesetz die Abschlagszahlung, aber auch jedes Anerkennen „in anderer Weise“. Schon ein Ratenvorschlag kann deshalb als Anerkenntnis gelten, eine gezahlte Rate erst recht.
Prüfen Sie vorher:
- Stimmt die Rechnung, und haben Sie schon bezahlt?
- Ist die Forderung verjährt? Die meisten Forderungen verjähren nach drei Jahren. Die Frist beginnt in der Regel am Ende des Jahres, in dem die Forderung entstanden ist. Eine Forderung aus dem Jahr 2022 ist dann mit Ablauf des 31. Dezember 2025 verjährt. Das gilt nicht, wenn die Frist neu begonnen hat oder angehalten war, etwa durch eine Zahlung, Verhandlungen oder einen Mahnbescheid. Nach einem Urteil oder einem rechtskräftigen Vollstreckungsbescheid sind es 30 Jahre.
Bei einer verjährten Forderung dürfen Sie die Zahlung verweigern. Zahlen Sie trotzdem, bekommen Sie das Geld nicht zurück, auch wenn Sie von der Verjährung nichts wussten.
Einen Anspruch auf Raten haben Sie in der Regel nicht. Nach dem Gesetz ist ein Schuldner nicht berechtigt, in Teilen zu zahlen. Der Gläubiger muss einverstanden sein.
Was in den Brief gehört
| Bestandteil | Worauf es ankommt |
|---|---|
| Bezug | Datum und Aktenzeichen oder Kundennummer des Schreibens und der verlangte Betrag. |
| Rate | Ein fester Betrag im Monat. Sagen Sie nur zu, was Sie auch in knappen Monaten sicher zahlen können. Zum Vergleich: Bei einer Lohnpfändung bleibt seit dem 1. Juli 2026 ohne Unterhaltspflicht ein Nettolohn bis 1.589,99 Euro im Monat ganz frei. |
| Beginn und Zahlungsweg | Das Datum der ersten Rate, ein fester Tag im Monat und der Weg, etwa Überweisung oder Dauerauftrag. |
| Vorbehalt | Der Satz, dass der Vorschlag ohne Anerkennung einer Rechtspflicht erfolgt. Ein sicherer Schutz ist er nicht. Dazu: kein Schuldanerkenntnis, keine Abtretung von Lohn, Rente oder Kontoguthaben. |
| Kosten | Die Frage, ob Kosten oder Zinsen entstehen. Teilzahlungen gehen in der Regel zuerst auf Kosten, dann auf Zinsen, zuletzt auf die eigentliche Schuld. |
| Bestätigung | Die Bitte um eine schriftliche Antwort. Dazu Datum und Unterschrift. |
[Ihr Name], [Straße und Hausnummer], [PLZ und Ort]
An: [Name des Gläubigers oder Inkassobüros], [Anschrift]
[Ort], [Datum]
Betreff: Ihr Schreiben vom [Datum des Schreibens], [Aktenzeichen oder Kundennummer], Vorschlag zur Ratenzahlung
Sehr geehrte Damen und Herren,
den von Ihnen verlangten Betrag von [Betrag] Euro kann ich nicht in einer Summe zahlen.
Ich schlage deshalb vor, monatlich [Rate] Euro zu zahlen, erstmals am [Datum der ersten Rate] und danach jeweils zum [Tag] eines Monats, per Überweisung auf das von Ihnen genannte Konto.
Dieser Vorschlag erfolgt ohne Anerkennung einer Rechtspflicht. Ein Schuldanerkenntnis gebe ich nicht ab. Einer Abtretung von Lohn, Rente oder Kontoguthaben stimme ich nicht zu.
Bitte teilen Sie mir vorab schriftlich mit, ob durch die Ratenzahlung Kosten oder Zinsen entstehen und in welcher Höhe.
Bitte bestätigen Sie mir den Vorschlag schriftlich bis zum [Datum].
Mit freundlichen Grüßen
[Unterschrift], [Ihr Name]
Schicken Sie den Brief nur, wenn Sie die Forderung geprüft haben und für berechtigt halten. Sind Sie nicht sicher, ob sie berechtigt oder verjährt ist, schicken Sie ihn nicht, sondern prüfen Sie erst oder lassen Sie prüfen. Schon der Vorschlag und jede Rate können als Anerkenntnis gelten und die Verjährung neu beginnen lassen. Der Satz zur Rechtspflicht schützt davor nicht sicher. Die Kurzfassung enthält keine Aufstellung Ihrer Einnahmen und Ausgaben und keine Sonderfälle wie mehrere Gläubiger oder Mietschulden, und gegen einen Mahnbescheid vom Gericht hilft sie nicht.
Frist und Versand
Nennt das Schreiben eine Zahlungsfrist, antworten Sie vorher und schriftlich. Schicken Sie den Brief so, dass Sie den Zugang belegen können, zum Beispiel als Einwurf-Einschreiben. Heben Sie eine Kopie und den Beleg auf.
Bei einem Mahnbescheid vom Gericht reicht der Brief nicht. Dann müssen Sie innerhalb von zwei Wochen ab Zustellung zahlen oder beim Gericht widersprechen. Ein Ratenvorschlag hält diese Frist nicht an, und das Gericht kann keine Raten bewilligen.
Häufige Fehler
- Zu hohe Raten zusagen. Können Sie nicht zahlen und kündigt das Inkassobüro die Vereinbarung, verlangt es die zusätzlich entstandenen Kosten weiter.
- Vordrucke ungeprüft unterschreiben. Vordrucke von Inkassobüros enthalten oft ein Schuldanerkenntnis, eine Lohnabtretung und zusätzliche Kosten für die Einigung. Mit einem Schuldanerkenntnis verlieren Sie in der Regel Einwände, zum Beispiel die Verjährung oder eine schon geleistete Zahlung. Mit einer Lohnabtretung kann das Büro bei einem Rückstand ohne Gericht den pfändbaren Teil Ihres Lohns beim Arbeitgeber einziehen. Eine Abtretung von Lohn oder Rente müssen Sie nicht hinnehmen. Streichen Sie diese Passage.
- Die Kosten nicht kennen. Ein Inkassobüro muss eine Privatperson vorher in Textform, also nicht nur mündlich, auf die Kosten der Vereinbarung hinweisen.
Was danach passiert
Der Gläubiger kann zustimmen, ablehnen oder einen eigenen Vordruck schicken. Bitten Sie vor einer Unterschrift um Zeit zum Prüfen, zum Beispiel zwei Wochen. Stimmt er zu, zahlen Sie pünktlich.
Lehnt er ab oder reicht das Geld nicht für alle Gläubiger, holen Sie sich Hilfe bei einer Schuldnerberatung. Anerkannte Stellen gibt es bei Kommunen, Wohlfahrtsverbänden und Verbraucherzentralen. Bei öffentlich geförderten Stellen ist die Beratung in der Regel kostenlos. Fragen Sie vorab nach den Kosten. Oft gibt es Wartelisten. Vor gewerblichen Anbietern, die schnelle Hilfe versprechen, warnt die Verbraucherzentrale wegen hoher Gebühren.
Im Ratgeber „Schulden und Inkasso leicht gemacht“
Der Ratgeber „Schulden und Inkasso leicht gemacht“ erklärt Schritt für Schritt, was Sie zahlen müssen und was nicht, welche Fristen laufen und wie Sie Lohn und Konto schützen. Er hat eigene Kapitel zur Verjährung, zum Verhandeln mit Gläubigern und zur Schuldnerberatung und enthält 5 Musterbriefe. Mit dem Schulden-Rechner prüfen Sie Pfändung, Inkassokosten und Verjährung.
- Erste Hilfe: Überblick gewinnen, das Wichtigste sichern
- Mahnung und Inkasso prüfen, mit Kostentabelle
- Mahnbescheid, Gerichtsvollzieher, Vermögensauskunft
- Lohnpfändung und Pfändungsschutzkonto
- Verjährung, Verhandeln, Schuldnerberatung
- 5 Musterbriefe und Schulden-Rechner
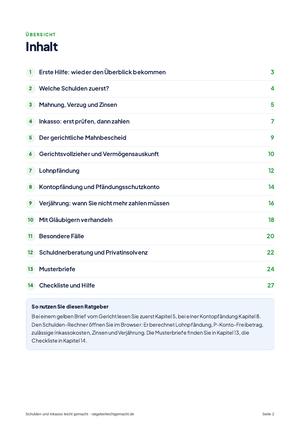
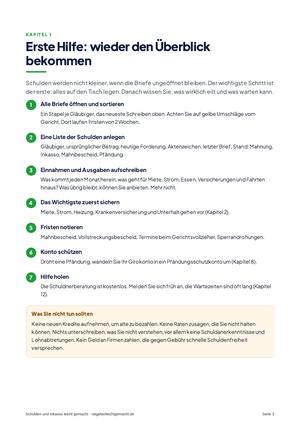
Drei echte Seiten aus dem Ratgeber. Auf der Ratgeber-Seite können Sie sie vergrößern.
Ratgeber mit Rechner · 28 Seiten. 19,90 €, einmalig, kein Abo. Sofort als PDF zum Herunterladen.
Rechtsgrundlage: § 212 BGB, § 214 BGB, § 266 BGB, § 13a RDG. Allgemeine Rechtslage, Stand Oktober 2026. Im Einzelfall können Ausnahmen gelten. Diese Seite und das Muster ersetzen keine Beratung.