
Rechnung Muster: Vorlage, Pflichtangaben und Aufbau
Sie arbeiten selbstständig, vielleicht nur nebenbei, und müssen eine Rechnung schreiben. Hier sehen Sie, welche Angaben hineingehören und wie eine einfache Rechnung aussieht.
- Sind Sie zur Rechnung verpflichtet, stellen Sie sie innerhalb von sechs Monaten nach der Leistung aus.
- Papier oder elektronisch ist möglich. Zwischen Unternehmen in Deutschland ist grundsätzlich die E-Rechnung vorgeschrieben, mit Übergangsregeln und Ausnahmen.
- Kleinunternehmer weisen keine Umsatzsteuer aus und schreiben stattdessen einen Hinweis auf die Steuerbefreiung in die Rechnung.
Wann Sie eine Rechnung schreiben
Wer selbstständig arbeitet, auch nur nebenbei, rechnet seine Lieferung oder Arbeit mit einer Rechnung ab. Über Ihre Leistung dürfen Sie immer eine Rechnung ausstellen. In drei Fällen sind Sie dazu verpflichtet, und zwar innerhalb von sechs Monaten nach der Leistung:
- Ihr Kunde ist Unternehmer und hat die Leistung für sein Unternehmen bezogen.
- Ihr Kunde ist eine juristische Person, die kein Unternehmer ist. Das kann zum Beispiel ein eingetragener Verein sein.
- Sie arbeiten rund um ein Grundstück, zum Beispiel an Haus oder Garten. Ist die Leistung steuerpflichtig, gilt die Pflicht auch gegenüber Privatkunden.
Für bestimmte steuerfreie Umsätze gilt die Pflicht nicht.
Was in die Rechnung gehört
Die Tabelle zeigt die Angaben für den Normalfall. In besonderen Fällen verlangt das Gesetz weitere Angaben.
| Bestandteil | Worauf es ankommt |
|---|---|
| Ihr Name und Ihre Anschrift | Vollständig angeben. |
| Name und Anschrift des Kunden | Ebenfalls vollständig. |
| Steuernummer oder USt-IdNr. | Ihre Steuernummer vom Finanzamt oder Ihre Umsatzsteuer-Identifikationsnummer. Eine von beiden genügt. |
| Rechnungsdatum | Der Tag der Ausstellung. |
| Rechnungsnummer | Fortlaufend. Jede Nummer vergeben Sie nur einmal. |
| Leistung | Menge und Art der Ware oder Umfang und Art der Arbeit. |
| Zeitpunkt der Leistung | Der Kalendermonat genügt. |
| Entgelt | Der Betrag ohne Umsatzsteuer, getrennt nach Steuersätzen. Im Voraus vereinbarte Nachlässe nennen Sie dazu. |
| Steuersatz und Steuerbetrag | Bei einer Steuerbefreiung stattdessen ein Hinweis darauf. |
Bankverbindung und Zahlungsdatum stehen nicht in dieser Liste, sind aber sinnvoll.
Kleinbetragsrechnung. Bis 250 Euro Gesamtbetrag, also einschließlich Steuer, genügen vier Angaben: Ihr vollständiger Name mit Anschrift, das Datum, die Leistung sowie der Betrag einschließlich Steuer in einer Summe mit dem Steuersatz. Bei einer Steuerbefreiung schreiben Sie statt des Steuersatzes einen Hinweis darauf. Für einige Sonderfälle gilt diese Erleichterung nicht.
Kleinunternehmer. Die Regelung gilt, wenn Ihr Gesamtumsatz im Vorjahr 25.000 Euro nicht überschritten hat und im laufenden Jahr 100.000 Euro nicht überschreitet. Ihre Umsätze sind dann von der Umsatzsteuer befreit. In der Rechnung nennen Sie den Betrag in einer Summe und weisen darauf hin, dass die Steuerbefreiung für Kleinunternehmer gilt. Steuersatz und Steuerbetrag entfallen. Namen und Anschriften, Ihre Steuernummer, das Datum und die Leistung bleiben Pflicht. Im ersten Jahr Ihrer Tätigkeit gelten Besonderheiten. Fragen Sie dazu Ihr Finanzamt.
[Ihr Name oder Ihre Firma], [Straße und Hausnummer], [PLZ und Ort]
Steuernummer: [Ihre Steuernummer] oder USt-IdNr.: [Ihre Nummer]
[Name des Kunden], [Straße und Hausnummer], [PLZ und Ort]
Rechnung Nr. [fortlaufende Nummer]
Rechnungsdatum: [Datum]
Zeitpunkt der Leistung: [Datum oder Monat und Jahr]
Leistung: [Menge und Art der Ware oder Umfang und Art der Arbeit]
Nettobetrag: [Betrag] Euro
Umsatzsteuer [Steuersatz] Prozent: [Betrag] Euro
Rechnungsbetrag: [Betrag] Euro
Nur für Kleinunternehmer, statt der drei Zeilen davor: Rechnungsbetrag: [Betrag] Euro. Für diese Leistung gilt die Steuerbefreiung für Kleinunternehmer nach § 19 UStG.
Bitte überweisen Sie den Betrag bis zum [Datum] auf das Konto [IBAN], Kontoinhaber [Name].
Mit freundlichen Grüßen, [Ihr Name]
Diese Kurzfassung zeigt die Angaben einer einfachen Rechnung über eine Leistung mit einem Steuersatz. Sie ist keine E-Rechnung und reicht nicht für jeden Fall. Sie deckt keine Sonderfälle ab, etwa Anzahlungen, mehrere Steuersätze, Geschäfte mit dem Ausland oder den Hinweis auf die Aufbewahrungspflicht bei Arbeiten rund um ein Grundstück. Sie ersetzt keine steuerliche Beratung.
Form und Versand
Eine Rechnung können Sie auf Papier oder elektronisch verschicken. Für den elektronischen Weg, etwa per E-Mail, brauchen Sie grundsätzlich die Zustimmung des Empfängers.
E-Rechnung zwischen Unternehmen. Sind Sie und Ihr Kunde als Unternehmer in Deutschland ansässig und bezieht der Kunde die Leistung für sein Unternehmen, schreibt das Gesetz grundsätzlich die E-Rechnung vor. Das ist eine Rechnung in einem strukturierten elektronischen Format, das ein Programm verarbeiten kann. Es gibt Erleichterungen:
- Bis Ende 2026 dürfen Sie Leistungen aus 2025 und 2026 weiter auf Papier abrechnen, mit Zustimmung des Empfängers auch in einem anderen elektronischen Format.
- Im Jahr 2027 gilt das für Leistungen aus 2027 nur, wenn Ihr Gesamtumsatz im Vorjahr höchstens 800.000 Euro betrug.
- Kleinunternehmer müssen keine E-Rechnung ausstellen. Dasselbe gilt für Kleinbetragsrechnungen bis 250 Euro.
Für Rechnungen an Privatkunden schreibt das Gesetz keine E-Rechnung vor.
Häufige Fehler
- Nummer doppelt vergeben. Jede Rechnungsnummer darf es nur einmal geben.
- Zeitpunkt der Leistung fehlt. In einer vollständigen Rechnung steht er zusätzlich zum Rechnungsdatum.
- Leistung zu ungenau. „Arbeiten laut Absprache“ zeigt weder Umfang noch Art.
- Umsatzsteuer als Kleinunternehmer ausweisen. Wer in einer Rechnung mehr Steuer ausweist, als er für den Umsatz schuldet, schuldet auch den Mehrbetrag.
- Hinweis auf die Steuerbefreiung vergessen. Er ist für Kleinunternehmer eine Pflichtangabe.
Was danach passiert
Aufbewahren. Als Unternehmer bewahren Sie eine Kopie Ihrer eigenen und alle erhaltenen Rechnungen acht Jahre auf. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Die Rechnungen müssen die ganze Zeit lesbar und unverändert bleiben. Die Regeln der Abgabenordnung zur Aufbewahrung gelten daneben weiter. Privatkunden heben bei Arbeiten rund um ein Grundstück die Rechnung, einen Zahlungsbeleg oder eine andere beweiskräftige Unterlage zwei Jahre auf. Darauf weisen Sie in einer solchen Rechnung hin.
Berichtigen. Fehlt eine Angabe oder ist eine falsch, können Sie die Rechnung berichtigen. Dafür genügt ein Dokument, das nur die fehlenden oder falschen Angaben enthält und sich eindeutig auf die Rechnung bezieht.
Im Ratgeber „Rechnungen schreiben leicht gemacht“
Der Ratgeber „Rechnungen schreiben leicht gemacht“ erklärt verständlich, was auf einer Rechnung stehen muss: Pflichtangaben, Kleinbetragsrechnung, Kleinunternehmer, Mehrwertsteuer und E-Rechnung. Mit dem Rechnungs-Generator tragen Sie Ihre Angaben ein, wählen eines von 12 Designs und speichern die fertige Rechnung als PDF.
- Die Pflichtangaben einer Rechnung
- Kleinbetragsrechnung bis 250 Euro
- Kleinunternehmer und Mehrwertsteuer
- E-Rechnung: was gilt wann
- Berichtigung, Storno, Aufbewahrung
- Rechnungs-Generator mit 12 Designs
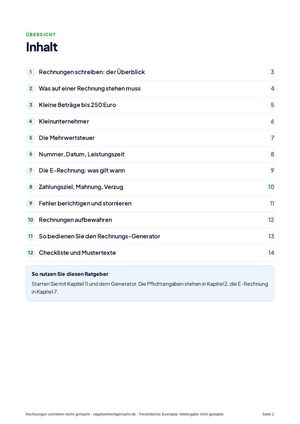
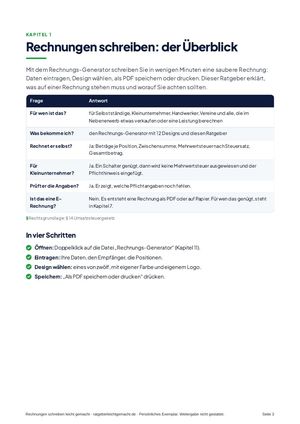
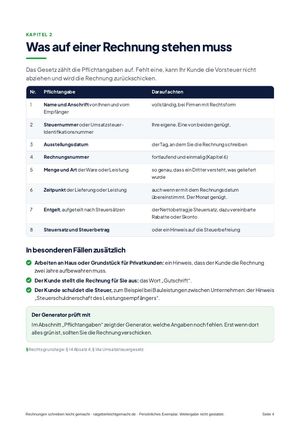
Drei echte Seiten aus dem Ratgeber. Auf der Ratgeber-Seite können Sie sie vergrößern.
Ratgeber mit Rechnungs-Generator · 14 Seiten. 12,90 €, einmalig, kein Abo. Sofort als PDF zum Herunterladen.
Rechtsgrundlage: § 14 UStG, § 14b UStG, § 19 UStG, § 33 UStDV. Allgemeine Rechtslage, Stand Oktober 2026. Im Einzelfall können Ausnahmen gelten. Diese Seite und das Muster ersetzen keine Beratung.