
Einspruch Grundsteuer: Muster, Frist und richtiger Bescheid
Zur Grundsteuer gibt es meist drei Bescheide. Diese Vorlage zeigt, gegen welchen Sie sich wo wehren und wie ein kurzer Einspruch beim Finanzamt die Frist von einem Monat wahrt.
- Für den Einspruch beim Finanzamt haben Sie einen Monat ab Bekanntgabe des Bescheids Zeit. Auch beim Grundsteuerbescheid der Gemeinde ist es ein Monat; ob dort Widerspruch oder Klage richtig ist, steht in der Rechtsbehelfsbelehrung.
- Der Einspruch geht als Brief, über das Formular in Mein ELSTER oder zur Niederschrift an das Finanzamt; ein Anruf reicht nicht, die Begründung dürfen Sie nachreichen.
- Einwände gegen Fläche, Bodenrichtwert, Baujahr oder Nutzung gehören in den Einspruch gegen den Bescheid des Finanzamts über den Wert, nicht in den Rechtsbehelf gegen den Grundsteuerbescheid der Gemeinde.
Wann Sie diesen Brief brauchen
Zur Grundsteuer gehören meist drei Bescheide. Ein Rechtsbehelf nützt nur gegen den richtigen Bescheid. Jeden Bescheid müssen Sie eigens anfechten.
| Bescheid | Von wem | Rechtsbehelf | Einwände, zum Beispiel |
|---|---|---|---|
| Bescheid über den Grundsteuerwert | Finanzamt | Einspruch beim Finanzamt, ein Monat | Fläche, Bodenrichtwert, Baujahr, Nutzung |
| Grundsteuermessbescheid | Finanzamt | Einspruch beim Finanzamt, ein Monat | Steuermesszahl, Ermäßigung, Befreiung |
| Grundsteuerbescheid | Gemeinde | Widerspruch bei der Gemeinde, je nach Land Klage, ein Monat | Hebesatz, Rechenfehler |
Der erste Bescheid heißt nicht überall gleich. In Bayern ist es meist der Bescheid über die Grundsteueräquivalenzbeträge.
Die Bescheide bauen aufeinander auf. Der Wert bindet den Messbescheid, der Messbetrag bindet die Gemeinde. Einwände gegen den Wert können Sie deshalb nur mit dem Einspruch gegen den Bescheid über den Wert vorbringen. Ein Einspruch gegen den Messbescheid oder ein Widerspruch bei der Gemeinde wegen einer falschen Fläche hilft nicht.
Maßgeblich ist die Rechtsbehelfsbelehrung, also der Hinweis im Bescheid, wie und bis wann Sie sich wehren können. In manchen Bundesländern steht dort beim Bescheid der Gemeinde statt des Widerspruchs die Klage. In Stadtstaaten kann die Zuständigkeit abweichen. In Berlin verschickt das Finanzamt alle drei Bescheide, dort ist es immer der Einspruch.
Was in den Einspruch gehört
- Name und Anschrift: Damit ist erkennbar, von wem das Schreiben kommt.
- Aktenzeichen oder Steuernummer: so, wie es auf dem Bescheid steht.
- Bezeichnung des Bescheids: der genaue Name und das Datum. Wollen Sie beide Bescheide des Finanzamts angreifen, nennen Sie beide ausdrücklich.
- Der Satz „Ich lege Einspruch ein“: So ist klar, dass Sie nicht einverstanden sind.
- Was falsch ist: zum Beispiel die Wohnfläche. Begründung und Belege dürfen Sie nachreichen.
- Antrag auf Aussetzung der Vollziehung: ein eigener Antrag, nur bei Bedarf.
[Ihr Name], [Straße und Hausnummer], [PLZ und Ort]
An das Finanzamt [Name des Finanzamts, das den Bescheid erlassen hat], [Anschrift laut Bescheid]
[Ort], [Datum]
Einspruch gegen den [Name des Bescheids, wie er auf dem Bescheid steht, zum Beispiel: Bescheid über den Grundsteuerwert] vom [Datum des Bescheids]
Aktenzeichen: [Aktenzeichen oder Steuernummer laut Bescheid], Grundstück: [Anschrift des Grundstücks]
Sehr geehrte Damen und Herren,
gegen den oben genannten Bescheid lege ich Einspruch ein.
Die Begründung und die Belege reiche ich nach.
Bitte bestätigen Sie mir den Eingang dieses Schreibens.
Mit freundlichen Grüßen
[Unterschrift], [Ihr Name]
Diese Kurzfassung wahrt die Frist von einem Monat nur gegen den Bescheid, den Sie im Betreff nennen, und nur, wenn sie rechtzeitig bei dem Finanzamt ankommt, das den Bescheid erlassen hat. Wollen Sie auch den Grundsteuermessbescheid angreifen, nennen Sie ihn zusätzlich mit Namen und Datum. Die Kurzfassung enthält keine Begründung und keinen Antrag auf Aussetzung der Vollziehung und passt nicht für den Grundsteuerbescheid der Gemeinde. Die Bitte um Bestätigung des Eingangs ist eine Empfehlung, keine Pflicht.
Frist und Versand
Die Frist beträgt einen Monat ab Bekanntgabe. Ein Bescheid per Post gilt am vierten Tag nach der Aufgabe zur Post als bekannt gegeben. Kommt er später an, zählt der tatsächliche Tag.
Beispiel: Geht der Bescheid am Montag, 5. Oktober 2026, zur Post, gilt er am Freitag, 9. Oktober 2026, als bekannt gegeben. Der Einspruch muss spätestens am Montag, 9. November 2026, beim Finanzamt sein.
Drei Wege sind zugelassen: der Brief, das Formular für den Einspruch in Mein ELSTER oder die Niederschrift im Finanzamt. Ein Anruf reicht nicht. Unsere Empfehlung: Einschreiben oder Abgabe mit Eingangsvermerk auf Ihrer Kopie.
Der Einspruch schiebt die Zahlung nicht auf, der Widerspruch bei der Gemeinde auch nicht. Wollen Sie wegen eines Fehlers im Bescheid des Finanzamts vorerst nicht zahlen, beantragen Sie dort zusätzlich die Aussetzung der Vollziehung. Das Finanzamt soll zustimmen, wenn ernstliche Zweifel an der Rechtmäßigkeit des Bescheids bestehen oder die Zahlung eine unbillige Härte wäre. Gibt es dem Antrag statt, ist insoweit auch die Vollziehung des Grundsteuerbescheids auszusetzen. Bis dahin bleibt die Steuer fällig.
Häufige Fehler
- Falscher Empfänger: Einwände gegen den Wert gehen an die Gemeinde statt an das Finanzamt.
- Auf den Grundsteuerbescheid gewartet: Die Frist für die Bescheide des Finanzamts läuft ab deren Bekanntgabe.
- Belehrung nicht gelesen: Steht im Bescheid der Gemeinde „Klage“ statt „Widerspruch“, wahrt ein Widerspruch die Frist nicht.
Was danach passiert
Das Finanzamt prüft den Bescheid in vollem Umfang neu. Es darf ihn auch zu Ihrem Nachteil ändern, muss Sie aber vorher darauf hinweisen. Dann können Sie den Einspruch zurücknehmen. Ändert es den Wert, werden die Folgebescheide angepasst. Weist es den Einspruch zurück, können Sie innerhalb eines Monats ab Bekanntgabe der Einspruchsentscheidung beim Finanzgericht klagen. Anders als der Einspruch ist die Klage nicht kostenfrei.
Frist verpasst: Der Bescheid ist dann verbindlich. Sie können beim Finanzamt beantragen, einen Fehler zu berichtigen. Im Bundesmodell heißt das fehlerbeseitigende Fortschreibung. Den Wert stellt das Finanzamt dort nur neu fest, wenn er um mehr als 15.000 Euro vom bisherigen abweicht. Die Berichtigung gilt ab Beginn des Kalenderjahres, in dem das Finanzamt von dem Fehler erfährt, nicht für frühere Jahre. In Ländern mit eigenem Grundsteuermodell können andere Regeln gelten.
Zur Verfassung: Der Bundesfinanzhof hat 2025 die Regeln zur Bewertung von Eigentumswohnungen im Bundesmodell und 2026 die Bewertungsregeln des Grundsteuergesetzes von Baden-Württemberg nicht als verfassungswidrig angesehen. Dazu sind Verfassungsbeschwerden beim Bundesverfassungsgericht anhängig (Stand Ende September 2026).
Dieser Text informiert allgemein mit Stand Oktober 2026 und ersetzt keine Beratung im Einzelfall.
Im Ratgeber „Grundsteuer leicht gemacht“
Der Ratgeber „Grundsteuer leicht gemacht“ erklärt auf 20 Seiten die drei Bescheide, die Berechnung im Bundesmodell und in den Ländermodellen und die häufigsten Fehler. Er zeigt, wie Sie Einspruch einlegen oder Fehler später berichtigen lassen, und enthält Musterbriefe. Der Grundsteuer-Rechner rechnet Ihren Bescheid nach.
- Die drei Bescheide verstehen
- So wird gerechnet: Bundesmodell und Ländermodelle
- Die häufigsten Fehler finden
- Einspruch und spätere Berichtigung
- Niedrigeren Wert nachweisen, Erlass beantragen
- Musterbriefe und Grundsteuer-Rechner
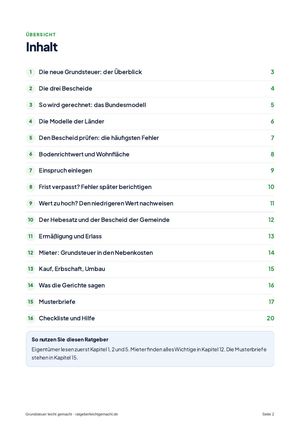
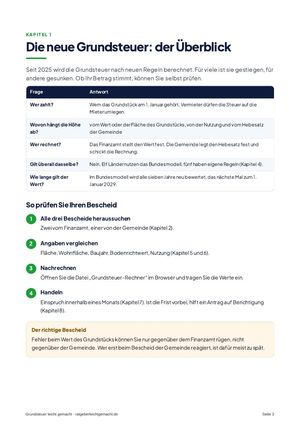
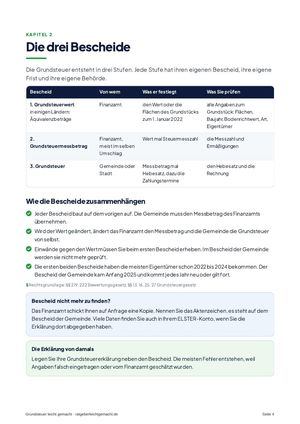
Drei echte Seiten aus dem Ratgeber. Auf der Ratgeber-Seite können Sie sie vergrößern.
Ratgeber mit Grundsteuer-Rechner · 20 Seiten. 12,90 €, einmalig, kein Abo. Sofort als PDF zum Herunterladen.
Rechtsgrundlage: § 355 AO, § 351 AO, § 361 AO, § 222 BewG. Allgemeine Rechtslage, Stand Oktober 2026. Im Einzelfall können Ausnahmen gelten. Diese Seite und das Muster ersetzen keine Beratung.